公的機関やメディアが発表する「日本の平均年収」という見出しを目にするたび、多くのビジネスパーソンが言い知れぬ違和感を抱いています。額面上は景気の回復や賃上げの波が報じられながらも、日々の生活感としては手取りの伸び悩みと物価高の二重苦に直面しているのが現代の肌感覚です。
なぜ「平均年収は高すぎて全く参考にならない」と批判されるのか。その疑念を解消する決定的な指標が、実態をありのままに反映する「中央値」です。本稿では、国税庁の最新調査や転職市場のビッグデータを徹底分析し、20代から50代までの年代別・男女別の中央値、実際の手取り額、さらには世帯年収や地域格差まで、2026年の給与実態を白日の下に晒します。
【噂の真相】「平均年収は高すぎて参考にならない」と言われる構造的理由
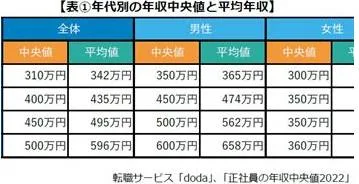
インターネット上の掲示板やSNSでは、毎年のように「平均年収なんて嘘っぱちだ」「自分の周りにはそんなに貰っている人間はいない」という悲鳴交じりの書き込みが溢れます。この感覚は単なる僻みではなく、統計学的な必然です。
国税庁が公表した「令和6年分民間給与実態統計調査」によると、1年を通じて勤務した民間給与所得者の平均年収は478万円(平均給料・手当403万円、平均賞与75万円)となっています。しかし、この数値をそのまま日本人の「標準的な生活レベル」と捉えると大きな錯覚に陥ります。
平均年収と中央値の違いは、極端な数値に影響されるか否かにあります。平均値は、ごく一部の富裕層(年収数千万円から数億円規模の経営者や専門職など)の金額によって大きく跳ね上がります。一方で、データを低い順から高い順へ並べた際にちょうど真ん中に位置する年収の中央値は約380万円前後。つまり、実態としての「中間層」は、平均値よりも約100万円近く低い地平で生活を送っています。
「平均値」というフィルターを通すことで、格差の実態が薄められ、一般層の肌感覚から著しく乖離した数字が一人歩きしてしまう構造的な罠が存在しているのです。
【2026年最新データ一覧】年代別・男女別の年収中央値とリアルな手取り額
実態をより正確に掴むため、大手転職サービスdoda(デューダ)が調査した約60万人の正社員データおよび公的機関の給料実態から割り出した、年代別・男女別の給料中央値および推定手取り額を整理しました。税金や社会保険料(厚生年金・健康保険・雇用保険)が差し引かれた「手元に残る金額」に着目すると、さらにシビアな現実が浮き彫りになります。
| 年齢層・属性 | 額面年収中央値 | 推定年間手取り額 | 手取り月額の目安(賞与含まず) |
|---|---|---|---|
| 全体(男女合計) | 約380万円 | 約295万〜305万円 | 約19万〜21万円 |
| 20代年収中央値 | 約320万円 | 約250万〜260万円 | 約17万〜18万円 |
| 30代年収中央値 | 約400万円 | 約310万〜325万円 | 約20万〜22万円 |
| 40代年収中央値 | 約460万円 | 約355万〜370万円 | 約23万〜25万円 |
| 50代年収中央値 | 約510万円 | 約390万〜410万円 | 約25万〜27万円 |
| 男性(全年代中央値) | 約430万円 | 約335万〜350万円 | 約22万〜24万円 |
| 女性(全年代中央値) | 約320万円 | 約250万〜260万円 | 約17万〜18万円 |
データが示す通り、30代になっても額面中央値は400万円台前半に留まり、賞与を除いた月の純手取り額は20万円前後です。家賃や光熱費、食費を差し引けば、手元に残る可処分所得はごくわずか。20代に至っては毎月の手取りが17万円台となり、一人暮らしを維持するだけでもギリギリのやり繰りを迫られる構図が見て取れます。
【雇用・地域格差の実態】正社員年収中央値と都道府県別格差の断絶
年収の中央値を議論する際、決して見逃してはならないのが「雇用形態」と「居住エリア」による著しい分断です。
給与所得者全体の中央値は約380万円ですが、これを正社員に限定した年収中央値は約410万〜420万円まで上昇します。裏を返せば、非正規雇用(パート・アルバイト・契約社員)を含めた市場全体では、待遇の格差が深刻な下方圧力をかけていることを意味します。非正規雇用の年収中央値は依然として200万円前後に留まっており、同一労働同一賃金の掛け声とは裏腹に、雇用形態の壁は厚く立ちはだかっています。
さらに厳しいのが都道府県別年収中央値の格差です。東京都における正社員の中央値が約450万〜480万円前後に達するのに対し、東北や九州、四国の一部地域では約320万〜350万円と、100万円以上の開きが生じています。都市部は家賃などの生活コストが高いとはいえ、生涯賃金や厚生年金の受給見込額において決定的な格差が蓄積されていくのが現状です。
【世帯年収423万円の現実】物価高騰下の家計簿と見えない貧困
個人の収入だけでなく、家庭単位の数字にも目を向ける必要があります。厚生労働省の各種基礎調査に基づく世帯年収中央値は423万円です。メディアが描きがちな「年収700万〜800万円のゆとりある共働きファミリー」は、統計上は上位2〜3割に過ぎません。
世帯年収423万円(夫婦+子ども1人、あるいは単身高齢世帯などを含む)の世帯手取りは約330万円、月額換算で約27万円です。この金額から固定費と生活費を配分すると、次のような極めてタイトな家計簿になります。
- 住居費(住宅ローンまたは賃貸):約75,000円
- 食費:約65,000円(近年の食材価格高騰で圧迫)
- 水道光熱費・通信費:約35,000円
- 教育費・日用品費:約40,000円
- 保険・医療・交通費:約30,000円
- 貯蓄・予備費:約25,000円
急な冠婚葬祭や家電の故障、子どもの進学費用が発生すれば、一瞬で貯蓄が底をつく水準です。SNSで見られる「普通に働いているのに全く生活が楽にならない」という叫びは、この世帯中央値のギリギリの収支バランスに起因しています。
【実態検証】「SNSの年収自慢」と現場目線で見えた心理的ギャップ
なぜ世間には「年収500万〜600万円が普通」という誤った共通認識が定着してしまったのでしょうか。現場の生の声とネット言論を検証すると、現代特有の情報空間の歪みが浮かび上がります。
都内のIT企業で働く30代前半の男性会社員は、次のように打ち明けます。
「X(旧Twitter)やYouTubeを開くと、『20代で年収700万円突破』『30代コンサルで年収1000万』といった投稿ばかりが目につきます。自分は額面420万円、手取り22万円ほど。周囲の同期と比べても決して極端に低いわけではないはずなのに、タイムラインを見ているだけで自分が落伍者のように感じられ、強い焦燥感に苛まれていました」
ネット空間には「高所得者ほど年収をアピールし、発信力を持つ」という生存者バイアスが強く働いています。知恵袋や大手掲示板でも、見栄や理想を含めた過大な書き込みが横行しており、それが無意識のうちに「世間の標準値」として脳内に刷り込まれてしまうのです。中央値約380万円という客観的事実は、こうした情報過多による劣等感を払拭するための冷静なアンカーとなります。
一般に知られていない盲点とネットの誤解
年収に関する情報には、読者の判断を狂わせるいくつかの致命的な盲点が存在します。
第一の誤解は、「額面年収が上がれば生活が一気に楽になる」という思い込みです。日本の税制と社会保険制度は累進性が高く、年収500万円を超えると所得税率が上がり、厚生年金や健康保険の控除額も跳ね上がります。年収が50万円アップしたとしても、実際に増える手取り額は年間35万円程度(月額約3万円弱)に目減りします。昇給だけに期待していると、「働けど働けど手取りが増えない」という壁に衝突します。
第二の盲点は、「定年まで中央値が維持される」という幻想です。50代前半でピークを迎えた給料は、50代後半の役職定年によって3〜4割カットされるケースが珍しくありません。生涯を通じたキャッシュフローを見据えない限り、現役時代の中央値だけを基準にした生活設計は破綻を招きます。
【プロの結論】現状に甘んじてよい人・行動を起こすべき人の判断基準自身の現在の給与が中央値付近にある場合、それをどう受け止め、次の一手をどう打つべきでしょうか。労働市場とキャリア戦略の観点から、明確な判断基準を提示します。
【現状維持で堅実な生活設計を優先すべき人】
- 地方在住で生活コストが極めて低い:住居費が安く、自家用車の維持費を含めても毎月の支出が抑制できている場合、無理な転職リスクを犯す必要はありません。
- 残業が少なくワークライフバランスが極大化されている:可処分時間を家族や副業、自己研鑽に充てられる環境は、額面数十万円の差以上の価値を持ちます。
- 退職金制度や福利厚生が充実している:見かけの年収中央値が低くても、家賃補助や退職金給付の手厚い企業であれば実質可処分所得は高くなります。
【今すぐ環境を変えるための行動を起こすべき人】
- 30代以上で年収350万円未満、かつ昇給が見込めない構造的低賃金産業にいる:業界全体の利益率が低い場合、個人の努力で給料を上げるのは不可能です。IT、医療関連、金融、エネルギーなど、業界平均利益率の高いセクターへの「業界スライド転職」を検討すべきです。
- みなし残業や過度な拘束時間で自己投資の余力がない:時間当たりの労働単価が中央値を下回っている状態であり、健康被害やメンタルダウンのリスクが先行します。
- 将来の教育資金や老後資金のシミュレーションが既に赤字になっている:額面年収を底上げするか、共働きによる世帯収入の多角化、あるいは新NISAなどを活用した資産運用への資金拠出を直ちに開始しなければ、手詰まりに陥ります。
【年収 中央 値】に関するよくある質問(FAQ)
Q1:日本の年収中央値は今後上がっていく可能性はありますか?
A1:大企業を中心とした春闘での賃上げや初任給の引き上げ傾向は続いていますが、中小企業への波及速度は緩やかです。また、物価高や社会保険料の負担増が相殺するため、名目上の年収中央値が微増したとしても、実質的な手取り中央値が劇的に好転する可能性は限定的と見られています。
Q2:手取り年収を効率よく引き上げるための最も現実的な手法は何ですか?
A2:社内昇給を待つだけでは年数千円〜数万円の増加に留まることが多いため、「利益率の高い業界への転職」「ポータブルスキル(汎用的なITスキルや営業スキル)の獲得」、そして「ふるさと納税やiDeCo等の徹底的な節税対策」を同時並行で行うことが最も再現性の高いアプローチです。
Q3:年収中央値の層が資産形成を行う場合、何から始めるべきですか?
A3:月々の手取りが20万円前後の場合、まずは固定費(大手キャリアから格安SIMへの変更、不要な民間保険の解約)を削り、月2万〜3万円の余剰資金を捻出することが先決です。その上で新NISAを活用し、低コストの全世界株式やS&P500インデックスファンドに長期積立を行う手法が王道となります。
「平均年収478万円」という虚構の基準に惑わされる必要はありません。日本の屋台骨を支えている中間層のリアルは、年収中央値約380万円、手取りにして月々20万円強という引き締まった世界です。この現実を直視することこそが、将来への過度な悲観や根拠のない焦燥感を断ち切る第一歩となります。
自らの給与水準が中央値と照らし合わせてどの位置にあるのかを把握したら、次は「現状の可処分所得でどう守りを固めるか」、そして「労働市場の歪みを突いてどう攻めに転じるか」を冷静に判断する番です。数字の裏にある構造を理解した者だけが、先行き不透明な経済状況の中でも着実に生活の基盤を守り抜くことができます。